¿Cómo se forma el precio del gas natural en Argentina?

precio del gas natural

¿Cómo se forma el precio del gas natural en Argentina?

El precio del gas natural en Argentina no es un valor único ni se define de la misma manera para todos los usuarios. En términos simples, el costo final combina el valor del gas en el punto de ingreso al sistema de transporte —PIST—, los servicios de transporte y distribución, los impuestos y, cuando corresponde, bonificaciones o subsidios.

La cifra que paga cada usuario depende, además, de su categoría, ubicación, consumo, modalidad contractual, subzona tarifaria, estacionalidad y condiciones de mercado. Por eso, para saber cuánto vale el gas es necesario separar sus componentes y entender quién interviene en cada uno.

El precio del gas natural se forma a partir del costo del suministro —referenciado en el PIST o acordado contractualmente—, más transporte, distribución, impuestos y cargos aplicables. No existe un único precio nacional: cambia según el tipo de usuario, la cuenca, el contrato, la zona, la demanda y las reglas vigentes.
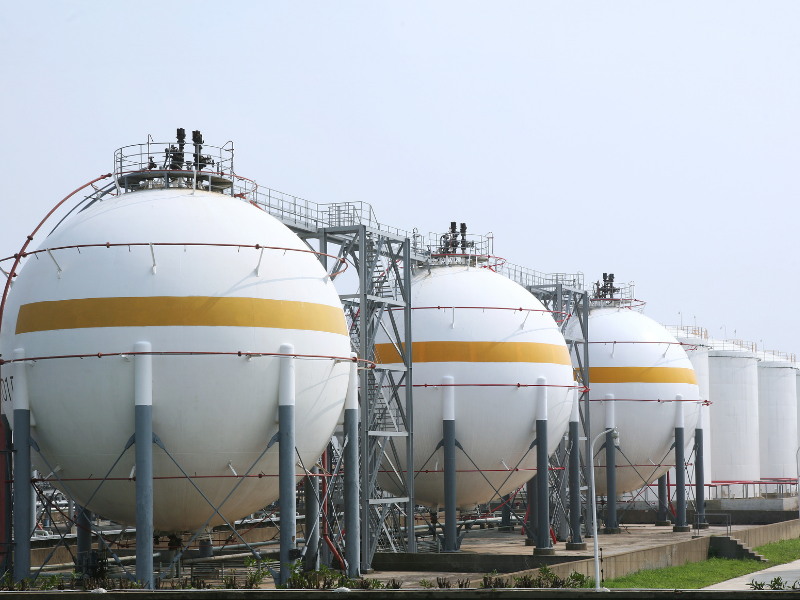
precio del gas natural

Los cuatro componentes del precio del gas

1. El gas de suministro: PIST y acuerdos de compra

El PIST, o Punto de Ingreso al Sistema de Transporte, es la referencia utilizada para identificar el precio del gas antes de sumar el transporte y la distribución. En el mercado, el gas puede adquirirse mediante contratos entre productores, comercializadores, distribuidores y consumidores directos.

Para algunos usuarios, el valor surge de una negociación comercial y de las condiciones del contrato. En otros segmentos y períodos, la Secretaría de Energía establece mediante resoluciones los precios trasladables, las bonificaciones o los límites que corresponden. Por eso, el PIST no debe confundirse con la tarifa completa ni con el total de una factura.

2. Transporte: llevar el gas desde la cuenca hasta el mercado

El transporte conecta las cuencas productoras con los centros de consumo. Su costo depende, entre otros factores, de la distancia, la infraestructura disponible, la subzona y la modalidad del servicio.

La capacidad puede contratarse bajo esquemas firmes o interrumpibles. Un servicio firme reserva capacidad y busca asegurar la disponibilidad, mientras que un servicio interrumpible puede sufrir restricciones bajo determinadas condiciones. Esa diferencia modifica la estructura de cargos y debe contemplarse al comparar alternativas de compra.

3. Distribución: entregar el gas al usuario

La distribución comprende el servicio que permite que el gas llegue a los usuarios conectados a una red. Sus cargos son regulados y se reflejan en los cuadros tarifarios correspondientes a cada prestadora, categoría y subzona.

ENARGAS regula y controla el transporte y la distribución, aprueba cuadros tarifarios y fiscaliza a las prestadoras mientras continúa vigente el esquema institucional aplicable. Esto no significa que ENARGAS fije unilateralmente el costo de producción o el precio comercial del gas: cada componente tiene un responsable y una lógica diferente.

4. Impuestos, cargos y bonificaciones

La factura final puede incluir impuestos nacionales, provinciales y municipales, además de cargos específicos según el servicio y la jurisdicción. Estos conceptos se agregan al costo del gas y a los servicios regulados; no son equivalentes al precio del suministro.

También pueden aplicarse bonificaciones o subsidios de acuerdo con el régimen vigente, el tipo de usuario y el nivel o perfil de consumo. Como las normas pueden cambiar, cualquier cifra sobre porcentajes, límites o valores subsidiados debe publicarse con fecha, categoría, jurisdicción y fuente normativa.

¿Quién define el precio del gas?

La respuesta depende del componente que se esté analizando:

Componente

Quién interviene

Cómo se determina

Gas de suministro

Productores, comercializadores, distribuidores y consumidores directos

Contratos, condiciones de mercado y, cuando corresponde, reglas o precios trasladables definidos por la autoridad energética

Transporte

Transportistas y autoridad regulatoria

Cargos regulados, modalidad de servicio, capacidad, distancia y subzona

Distribución

Distribuidoras y autoridad regulatoria

Cuadros tarifarios, categoría, consumo y zona

Subsidios y bonificaciones

Secretaría de Energía y organismos competentes

Régimen vigente, segmento, consumo y condiciones establecidas por norma

Impuestos

Autoridades tributarias nacionales, provinciales y municipales

Tributos aplicables según jurisdicción y tipo de usuario

La Ley 24.076 establece el marco general para el transporte y la distribución de gas natural. Para la publicación de esta nota, conviene revisar siempre la normativa y los cuadros tarifarios vigentes, ya que pueden actualizarse.

¿Qué variables influyen en el precio?

Las principales variables son:

  • Cuenca de origen y costo de producción: el origen del gas y las condiciones de extracción impactan en el valor de suministro.
  • Oferta y demanda: la disponibilidad de gas y las necesidades de consumo modifican las condiciones de compra.
  • Estacionalidad: la demanda suele aumentar en los meses de mayor consumo residencial y puede presionar sobre la disponibilidad y los precios.
  • Transporte disponible: la capacidad, la distancia y las restricciones de infraestructura influyen en el costo de llevar el gas al punto de consumo.
  • Modalidad contractual: los servicios firmes e interrumpibles tienen riesgos, garantías y estructuras de cargos diferentes.
  • Volumen y perfil de consumo: no compra de la misma manera un hogar, un comercio, una industria o un gran usuario.
  • Zona y categoría: la subzona tarifaria y la categoría regulatoria cambian los cargos aplicables.
  • Importaciones y sustitutos: en determinados períodos, la necesidad de complementar la oferta local puede influir en el costo total del abastecimiento.
  • Impuestos, tipo de cambio y unidad contractual: deben analizarse según el contrato, la factura y la norma aplicable.
  • Subsidios y bonificaciones: reducen el monto trasladado en los casos previstos por el régimen vigente.

Preparados para el futuro de la ¿Todos los usuarios pagan el mismo precio?

No. El precio varía según el tipo de usuario y la forma en que compra el gas.

  • Usuarios residenciales: reciben gas a través de una distribuidora y pagan los componentes de suministro, transporte, distribución e impuestos, con las bonificaciones que correspondan.
  • Usuarios comerciales y no domésticos: pueden encuadrar en categorías como SG-P o SG-G, con condiciones contractuales y de consumo diferentes.
  • Industrias y grandes usuarios: pueden contratar servicios firmes o interrumpibles, reservar capacidad o conectarse directamente al sistema de transporte. La elección impacta en el costo, la previsibilidad y el riesgo de restricciones.
  • GNC: cuenta con una categoría y condiciones específicas que deben analizarse por separado.

Por eso, comparar solo el precio por metro cúbico puede llevar a conclusiones incompletas. Una compra eficiente también debe considerar la firmeza del suministro, el perfil de consumo, los cargos de capacidad, la flexibilidad y el riesgo operativo.

¿Qué es el PSC de SAESA?

El PSC es el Precio Spot por Cuenca, un índice desarrollado por SAESA para seguir la evolución del precio spot del gas según la cuenca productiva. De acuerdo con la metodología publicada por SAESA, el índice se actualiza con la operatoria diaria del mercado mayorista y considera variables como la cuenca de origen, la oferta y la demanda, la disponibilidad de transporte y los picos de consumo residencial.

El PSC funciona como una referencia de mercado para analizar oportunidades de compra y entender cómo se mueve el valor del gas en distintos puntos de origen. No es una tarifa regulada, no reemplaza al PIST y no representa por sí mismo el total de una factura.

Para usarlo correctamente, cada valor debe leerse con su fecha y hora de actualización, cuenca, unidad y condiciones de mercado. Así, el PSC ayuda a transformar una pregunta amplia —“¿cuánto vale el gas?”— en un análisis más preciso: cuánto vale, dónde, cuándo y bajo qué condiciones de compra.

Conocé el PSC de SAESA y entendé mejor el precio spot del gas por cuenca para tomar decisiones de compra más informadas.

Preguntas frecuentes sobre el precio del gas natural

No hay un único organismo que fije todo el precio. El gas de suministro puede surgir de contratos entre los actores de la cadena; la Secretaría de Energía interviene en precios trasladables, subsidios y bonificaciones cuando corresponde; y la autoridad regulatoria aprueba y controla los cargos de transporte y distribución. Los impuestos dependen de las autoridades tributarias competentes.

PIST significa Punto de Ingreso al Sistema de Transporte. Es la referencia del precio del gas antes de sumar los servicios de transporte y distribución.

No. El PIST refiere al suministro. La tarifa incorpora también transporte y distribución; la factura final puede sumar impuestos y cargos, y restar bonificaciones o subsidios.

No. Hay distintos valores según la cuenca, el contrato, el tipo de usuario, la zona, la modalidad de transporte, la estacionalidad, la demanda y el régimen vigente. También existen referencias de mercado, como el PSC de SAESA, que no deben confundirse con la tarifa final.

El servicio firme reserva capacidad y ofrece mayor previsibilidad de entrega, salvo situaciones excepcionales. El interrumpible puede restringirse bajo determinadas condiciones y suele tener una estructura de cargos diferente.

Sirve para contar con una referencia trazable del precio spot por cuenca, seguir la evolución del mercado y evaluar mejor las alternativas de compra. Para tomar una decisión completa también hay que considerar transporte, modalidad contractual, volumen, perfil de consumo y cargos asociados.

Producción récord de gas: por qué Argentina todavía necesita importar GNL en invierno

impacto en el mercado global de gas natural

Producción récord de gas: por qué Argentina todavía necesita importar GNL en invierno

Argentina atraviesa uno de los mejores momentos de su historia en producción de gas natural. El país logró recuperar el superávit energético después de años de déficit.

Sin embargo, todavía existe una pregunta: si Argentina produce cada vez más gas, ¿por qué sigue importando GNL?

La respuesta no pasa por la falta de recursos, sino por cómo funciona el sistema energético argentino y la dinámica de la demanda. Es decir, el problema está en los picos de consumo.

En los días de temperaturas extremas, el consumo puede multiplicarse y superar los niveles habituales, desde ahí aparece la necesidad de complementar la oferta con las importaciones de GNL.

Argentina produce mucho gas pero todavía necesita un refuerzo en el abastecimiento particularmente en estos momentos.

impacto en el mercado global de gas natural

La infraestructura y capacidad de transporte

La producción récord de Vaca Muerta no siempre puede trasladarse completamente hacia los centros de consumo.

Aunque hubo avances en gasoductos y obras destinadas a facilitar esta distribución, todavía existen limitaciones de transporte en momentos críticos.

Argentina no cuenta con capacidad de almacenamiento subterráneo de gas. Esto significa que el excedente producido en verano no puede guardarse para utilizarse en invierno.

El contexto internacional

Conflictos geopolíticos, problemas logísticos o cambios en la demanda internacional impactan directamente en los precios que paga Argentina para importar energía.

Este año, la tensión en Medio Oriente volvió a generar tensión en el mercado internacional de gas, aumentando sus costos y complejidad operativa.

A pesar de estos desafíos, la situación estructural del país ya viene cambiando donde hoy, Argentina:

  • produce más gas que en años anteriores

  • exporta gas a países vecinos

  • redujo fuertemente las importaciones estructurales

  • recuperó superávit energético

Como señaló Juan Bosch, nuestro presidente, el desafío ahora es consolidar reglas claras, ampliar la infraestructura y seguir desarrollando un mercado energético competitivo y transparente.


Argentina tiene recursos suficientes para transformarse en un actor energético global. El crecimiento de Vaca Muerta y los proyectos de exportación de GNL abren una oportunidad única para el desarrollo productivo del país.

El desafío ahora es seguir fortaleciendo la infraestructura, mejorar la eficiencia del sistema y consolidar un mercado más transparente.

Porque el crecimiento de la producción ya es una realidad. El próximo paso es convertir esa energía en competitividad y desarrollo sostenible.


Mercado del gas: más transparencia, más competencia y nuevos desafíos para el sector energético

Mercado del gas: más transparencia, más competencia y nuevos desafíos para el sector energético

Ya mencionamos en diferentes artículos que el mercado energético argentino está atravesando una etapa de transformación positiva gracias a la mayor producción de gas natural, la apertura hacia el mercado internacional y el crecimiento de nuevos actores se está generando un sistema más dinámico y competitivo.

Todavía seguimos con el desafío de seguir construyendo un mercado con precios más transparentes, más información y mejores herramientas para todos los participantes.

Así lo mencionó Juan Bosch, nuestro presidente, en una reciente entrevista donde analizó el presente y el futuro del sector.

La evolución del mercado

La producción récord de gas natural, impulsada principalmente por Vaca Muerta, está cambiando la lógica del mercado energético argentino. Hoy existe una mayor oferta disponible y eso genera nuevas oportunidades para industrias, comercializadores y productores.

El mercado spot gana cada vez más importancia, es decir, operaciones de compra y venta de gas en tiempo real o de corto plazo, donde el precio refleja las condiciones concretas de oferta y demanda.

Desde SAESA impulsamos este desarrollo a través del Precio Spot por Cuenca (PSC), el indicador que publicamos desde 2017 y que hoy es un referente real para actores del rubro energético.


Uno de los puntos centrales planteados por Juan Bosch es que el crecimiento del sector requiere más transparencia y más información compartida entre todos los actores.

Explicó que desde SAESA estamos incorporando nuevas herramientas tecnológicas e inteligencia artificial para fortalecer el índice del PSC.

El objetivo es claro: construir un mercado cada vez más confiable y profesional.

La transparencia en precios también permite:

  • reducir costos transaccionales

  • mejorar la previsibilidad

  • facilitar inversiones

  • generar contratos más competitivos

Un mercado más abierto puede generar mejores precios

Otro de los conceptos centrales de la entrevista es que un mercado más competitivo tiende naturalmente a generar precios más eficientes.

Según Bosch, la consolidación de un sistema abierto y con más actores permitirá que industrias y grandes usuarios accedan a mejores condiciones comerciales en el mediano plazo.

Esto requiere seguir avanzando en:

  • simplificación regulatoria

  • fortalecimiento del mercado privado

  • desarrollo de herramientas financieras y mercados futuros

  • incorporación de nuevos actores e inversiones


En SAESA vemos una oportunidad histórica para el desarrollo energético argentino. El crecimiento de Vaca Muerta, las exportaciones, los proyectos de GNL y la expansión industrial pueden transformar al gas natural en uno de los grandes motores económicos del país.

Pero para que eso ocurra, el mercado necesita seguir evolucionando hacia un esquema más transparente, competitivo y moderno.

Importaciones de GNL

barco petrolero

Importaciones de GNL

¿Cómo impacta la tensión internacional?

En SAESA seguimos de cerca la evolución del mercado internacional de energía porque sabemos que impacta directamente en la planificación energética argentina.

Hoy, la combinación entre el conflicto en Medio Oriente y la importación de Gas Natural Licuado (GNL) para el invierno vuelve a poner al sistema energético en un punto crítico.

Argentina avanzó mucho en producción de gas gracias a Vaca Muerta, pero todavía necesita importar GNL durante los meses de mayor demanda. Y este año, esa compra se da en un escenario mucho más complejo: precios internacionales en alza, costos logísticos disparados y una licitación clave para definir quién operará las importaciones.

barco petrolero

El mercado global está cada vez más sensible

El conflicto en Medio Oriente afectó directamente al mercado mundial de GNL. El cierre parcial del Estrecho de Ormuz —por donde circula cerca del 20% del GNL global— y los problemas en infraestructura energética de Qatar generaron una fuerte suba en los precios internacionales.

Esto impacta en Argentina, que necesita importar alrededor de 20 cargamentos para cubrir la demanda invernal. Según distintas estimaciones del sector, el costo del GNL este año podría duplicar los valores registrados en inviernos anteriores.

Además del precio del gas, también aumentaron los costos de seguros y logística marítima, generando más presión sobre toda la cadena energética global.

El nuevo esquema de importación

Otro punto importante es que el Gobierno avanzó con un proceso para trasladar la operatoria de importación al sector privado. La licitación impulsada por ENARSA busca definir un operador que gestione la compra, regasificación y comercialización del GNL para el invierno.

Este cambio apunta a construir un mercado más competitivo y transparente, aunque el contexto internacional obliga a tomar decisiones en un escenario de alta volatilidad.

Desde SAESA entendemos que la energía ya no puede administrarse con lógica estática. Hoy, la gestión energética requiere análisis permanente, planificación y capacidad de adaptación frente a cambios globales que impactan en tiempo real sobre los costos.

¿Qué implica para las empresas?

Las industrias deben prepararse para un contexto con:

  • mayor volatilidad de precios

  • posibles tensiones de abastecimiento

  • necesidad de contratos más flexibles y estratégicos

En SAESA trabajamos justamente sobre ese punto: ayudar a nuestros clientes a gestionar la energía de forma más eficiente, utilizando herramientas de mercado como el Precio Spot por Cuenca (PSC) para tomar decisiones basadas en información real y actualizada.


Más allá de la coyuntura internacional, este contexto también deja una señal positiva: Argentina tiene recursos suficientes para transformarse en un actor energético relevante a nivel global.

La producción récord de Vaca Muerta redujo significativamente la dependencia estructural de importaciones y permitió construir un sistema mucho más competitivo. El desafío ahora es continuar ampliando infraestructura, generar previsibilidad y consolidar un mercado energético moderno y eficiente.


Invierno y el abastecimiento de gas

corte de gas por crisis global

Invierno y el abastecimiento de gas

¿Qué tener en cuenta?

Seguimos de cerca el comportamiento del sistema energético argentino, especialmente en invierno cuando la demanda de gas alcanza su punto más alto.

Hoy, incluso con el desarrollo de Vaca Muerta, el sistema puede tener ciertas tensiones en momentos de alto consumo. El motivo es la combinación de picos de demanda, infraestructura limitada y el contexto internacional.

En los días más fríos, el sistema prioriza el consumo residencial, lo que puede generar restricciones temporales para las industrias. Y a esto se suma el impacto del mercado internacional de GNL, que está disminuyendo el abastecimiento en momentos críticos.

corte de gas por crisis global

¿Qué implica para las empresas?

Este escenario refuerza que la energía se debe gestionar rápidamente y estar preparadas para cualquier contexto.

Planificar el consumo total con anticipación, asegurar contratos firmes y esquemas flexibles por la incertidumbre global puede ayudar a tomar decisiones con información real del mercado y a beneficiarse con los recursos que estén disponibles en el momento.

Recordamos la herramienta Precio Spot por Cuenca (PSC) que permite entender el valor real del gas y anticipar estos escenarios.

El sistema energético argentino está cambiando. La mayor producción y la apertura del mercado generan más oportunidades pero también exigen una gestión más profesional de la energía.

El invierno es la oportunidad para ordenar la estrategia energética y mejorar la competitividad.

¿Cómo impacta en el GNL la guerra en Medio Oriente?

guerra en medio oriente

¿Cómo impacta en el GNL la guerra en Medio Oriente?

Estamos analizando de forma permanente el contexto energético global porque sabemos que impacta directamente en la planificación de las empresas en Argentina.

El reciente conflicto en Medio Oriente está afectando directamente la estrategia energética del país, especialmente en la importación de gas para el invierno.

guerra en medio oriente

¿Cómo está afectando el conflicto?

Tras los ataques a infraestructura en Qatar, el precio del GNL registró subas de 30% a nivel internacional, y con esto se modificó la ecuación económica para Argentina.

En paralelo, el Gobierno avanzó con un cambio en su estructura, donde la importación de GNL pasa del Estado al sector privado, lo que conlleva a nuevas variables sobre riesgos, costos y toma de decisiones.

¿Cómo será la privatización del GNL?

El nuevo esquema busca que el mercado funcione con mayor eficiencia y menor carga de subsidios.

A partir de ahora, el operador privado será responsable de importar, regasificar y comercializar el gas en el mercado local, aunque esto plantea una pregunta central: ¿Quién absorbe el costo del gas cuando el precio internacional sube?

Desde este enfoque, la tendencia es clara: el costo del GNL se trasladará a quienes lo consumen (principalmente comunidad eléctrica, industrial y grandes usuarios), así se alinea el precio local con las referencias internacionales.

¿Cuál es el estado de Argentina en este escenario?

Argentina necesita definir la compra de GNL con meses de anticipación, más ahora que el mercado está atravesado por una incertidumbre geopolítica internacional.

Se estima que el país deberá importar alrededor de 20 buques de GNL durante el invierno.

Esto exige una gestión con riesgo de:

  • decisiones de compra anticipadas

  • contratos más sofisticados

  • análisis permanente del mercado internacional

¿Qué implica para las industrias?

Este contexto refuerza que la energía ya no se gestiona de forma pasiva

Las empresas que logran mejores resultados son las que:

  • Anticipan escenarios de precios

  • Combinan contratos firmes y variables

  • Diversifican sus fuentes de abastecimiento

  • Utilizan información real de mercado

El escenario internacional genera presión sobre los costos y Argentina tiene condiciones para posicionarse como un actor energético relevante. Mientras el mundo enfrenta conflictos que afectan el suministro, el país cuenta con recursos, producción y potencial exportador.

En SAESA acompañamos a las empresas en este proceso, aportando información, análisis y soluciones para tomar decisiones en un mercado cada vez más dinámico.

Impulsamos exportaciones bioenergéticas en Argentina

exportaciones bioenergéticas

Impulsamos exportaciones bioenergéticas en Argentina

exportaciones bioenergéticas

Hoy podemos dar un nuevo paso con el desarrollo de exportaciones bioenergéticas desde Argentina hacia mercados internacionales. Este negocio tiene un potencial estimado de hasta USD 600 millones anuales.

Esto gracias a una tendencia global: la demanda creciente de combustibles sostenibles y trazables, donde las regulaciones ambientales se vuelven más exigentes.

Estas exportaciones contemplan: oleínas de aceites vegetales y aceite técnico de maíz (Technical Corn Oil – TCO).

Estos son insumos catalogados como biocombustibles de segunda generación, es decir que provienen de subproductos y residuos de procesos agroindustriales, generan energía sin competir con la cadena alimentaria, y por ende, menor impacto ambiental.

Para poder exportarlos, estos materiales necesitan cumplir ciertos estándares internacionales. 

Esta es una oportunidad que agrega valor a la producción argentina.

El mercado en expansión

El interés internacional por los biocombustibles crece todos los años.

Las metas de descarbonización en Europa y otros países están acelerando la demanda de feedstocks certificados. Desde este contexto, Argentina cuenta con ventajas:

  • Capacidad agroindustrial
  • Disponibilidad de subproductos
  • Know-how logístico y exportador
  • Escala productiva competitiva

En SAESA trabajamos para articular estas capacidades y transformarlas en oportunidades concretas de negocio.

Con miras hacia el futuro

El potencial del mercado bioenergético es significativo y exige profesionalismo, transparencia y planificación.

Esto consolida nuestro rol como actores activos en la transición energética donde nuevas líneas de negocio complementan nuestra trayectoria con el gas natural y la energía eléctrica.

¿Se pueden bajar los costos de la energía en la industria?

energia industrial

¿Se pueden bajar los costos de la energía en la industria?

energia industrial

La energía se convirtió en un factor clave dentro de la competitividad de cualquier empresa industrial.

En la charla organizada por la Unión Industrial de Salta, compartimos junto a Agustín Isasmendi (presidente de Nuevas Energías) una mirada práctica sobre cómo bajar los costos energéticos en la industria.

Desde SAESA consideramos que este tema es estratégico ya que con el fin de los subsidios masivos y con un mercado energético más dinámico, las empresas necesitan herramientas, información y decisiones activas para optimizar su consumo y reducir el impacto de la energía en sus costos operativos.

Mirá la energía como un insumo estratégico

Quedó claro que la energía ya no puede seguir siendo gestionada como un gasto pasivo. En muchas industrias se sigue pagando la boleta sin analizar sus números, su composición, sin revisar si la potencia es la adecuada o si existen oportunidades de mejora técnica.

Desde SAESA recomendamos que el primer paso sea hacer un diagnóstico:

  • Revisar la potencia vs. la necesidad real.

  • Analizar el consumo anual por mes y por segmentos de producción.

  • Identificar las ineficiencias técnicas (que al final terminan inflando los costos).

Estas acciones las podés tener disponibles en herramientas de análisis inteligentes y no requieren grandes inversiones pero sí pueden significar grandes retornos a mediano plazo.

Hay que aprovechar la competencia del mercado moderno

Juan Bosch, nuestro presidente, destacó que con el avance de las normativas recientes, incluyendo la Ley de Bases y condiciones del sector energético, el mercado en Argentina está pasando de una lógica regulada a una lógica abierta, competitiva y transparente.

Esto quiere decir que:

  • Los grandes consumidores eléctricos (con más de 300 kW) podrán comprar directamente a generadores.

  • Los grandes usuarios de gas natural podrán seleccionar proveedores y negociar condiciones contractuales más convenientes.

Este cambio supone que las industrias dejen de depender de esquemas comerciales tradicionales y que la toma de decisiones sea inteligente, donde puedan negociar precios, volúmenes y condiciones para mejorar el perfil de consumo y estrategias productivas.

El rol de la información y la gestión proactiva

Tener a la mano plataformas que permitan medir y gestionar la administración de los costos de producción son necesarias para alinearse a la competitividad anual.

Desde SAESA promovemos la transparencia del mercado y utilizamos datos reales para negociar contratos y planificar la compra de energía. Herramientas como el Precio Spot por Cuenca (PSC) te permite tener referencia de precios reales en el mercado mayorista.

La energía competitiva requiere acción

Reducir los costos de energía en industrias argentinas es posible, pero requiere un cambio de enfoque: de reactivo a proactivo. No solo se trata de esperar tarifas más bajas, sino de:

  • Diagnosticar consumos con precisión.

  • Optimizar contratos existentes.

  • Negociar con proveedores de forma estratégica.

  • Integrar tecnología de gestión energética.

  • Evaluar fuentes renovables como complemento.

En SAESA estamos comprometidos con acompañar a las industrias en cada uno de estos pasos. Nuestro trabajo combina conocimiento técnico, herramientas de mercado y asesoramiento personalizado para que las empresas puedan reducir sus costos de energía sin perder su competitividad.

El equilibrio en los contratos de gas: cómo lograr acuerdos más eficientes y sostenibles

cómo lograr acuerdos más eficientes y sostenibles

El equilibrio en los contratos de gas: cómo lograr acuerdos más eficientes y sostenibles

cómo lograr acuerdos más eficientes y sostenibles

El mercado del gas natural en Argentina atraviesa una etapa de transformación, marcada por el crecimiento de la producción, la evolución tecnológica y la necesidad de adaptar los contratos a un contexto más dinámico y competitivo. En este escenario, desde SAESA destacamos la importancia de promover acuerdos equilibrados y sostenibles, que reflejen las condiciones óptimas, dentro de lo previsible, de producción y consumo, y que aporten competitividad a todo el sector energético. 

En una entrevista reciente, Juan Bosch, presidente de SAESA, analizó los nuevos desafíos del mercado de gas y remarcó la necesidad de fortalecer la transparencia, la trazabilidad y el equilibrio contractual. “La sostenibilidad del mercado depende de construir acuerdos justos, que garanticen tanto la entrega del gas como la estabilidad de la demanda”, señaló.

Un mercado que evoluciona por temporadas.

El mercado del gas se estructura por temporada: comienza el 1 de mayo y finaliza el 30 de abril. La mayoría de los contratos se negocian entre marzo y abril y tienen vigencia anual. Durante ese período, los comercializadores definen sus contratos de compra y venta, buscando un balance estable entre oferta y demanda. 

Por encima de ese esquema anual, existe un mercado spot, donde el gas se comercializa en el momento, que representa entre el 7 % y el 12 % del total de la producción. Grandes consumidores industriales, suelen operar en este segmento, no para especular, sino para su abastecimiento a sus reales necesidades, de acuerdo a cómo evoluciona la producción y venta de sus propios productos, comprando volúmenes mensuales, semanales o incluso diarios. Ese Mercado Spot sigue una lógica distinta de los contratos a término, más dinámica, reactiva y sensible a señales del mercado.  El indicador más real y ajustado de esos precios spot es el PSC que publica SAESA. 

El rol del precio spot y la tecnología.

El precio spot del gas natural es una referencia clave para todo el sistema. Hoy el único valor de referencia reconocido en el mercado y disponible en tiempo apropiado es el PSC que publica SAESA.  Su valor surge de las operaciones de compra y venta, y SAESA lo publica periódicamente cada semana para garantizar visibilidad y transparencia en el mercado. 

“Ese precio spot surge de información concreta y real de mercado. De hecho, estamos trabajando en un proyecto que combina el bagaje de años de experiencia (el PSC se publica desde 2017) con tecnología e inteligencia artificial para que el ofrecer un indicador diario, más robusto, independiente y con más funcionalidades” explicó Juan Bosch. 

Esta incorporación tecnológica permite sumar más trazabilidad, precisión y transparencia, reforzando la confianza entre productores, comercializadores e industrias. 

Hacia contratos más equilibrados que se adapten a los nuevos desafíos del sector.

Los contratos suelen incluir cláusulas take or pay, que obligan al comprador a pagar un volumen mínimo, lo retire o no, y delivery or pay, que exige al productor garantizar la entrega pactada o pagar si no lo entrega. El desafío está en ajustar estos mecanismos para lograr equilibrio entre previsibilidad y flexibilidad operativa, en línea con la capacidad real de cada actor. 

En ese sentido, Juan Bosch advirtió que estas condiciones contractuales se balancean naturalmente entre sí, y también con las condiciones de precio, plazo de vigencia, plazos de pagos y otras cláusulas. En un mercado cada día más competitivo, que logra alcanzar y superar récords de producción tanto de gas “seco” como de gas “asociado” a pozos prioritariamente petroleros, los planes de exportación creciente de gas y petróleo e incluso de GNL, que transformará drásticamente la realidad de balanza energética, comercial y en cierto grado la matriz productiva argentina. Todos estos cambios tendrán impactos en el sector y en la industria, posibilitando en un mercado abierto, transparente, competitivo y dinámico un sinfín de contratos de lo más diversos, que acompañen al productor en sus necesidades de previsión de venta e ingresos de fondos, y a los consumidores en la necesidad de un suministro competitivo y flexible, ajustado a sus propias realidades. En eso, los comercializadores realizan un aporte de flexibilidad y transparencia no menor.  

Más información, más valor agregado.

La visión de SAESA apunta a consolidar un mercado más transparente, competitivo y tecnológicamente avanzado, en el que la información sea un recurso compartido. 

“Tenemos que lograr que haya más información, más transparencia y más empresarios dispuestos a transformar el gas en valor agregado, al mismo tiempo que se sigue fomentando la exportación y el superávit”, subrayó Juan Bosch. 

Mirada a futuro.

A medida que se acerque el fin de la vigencia de los contratos de gas y energía firmados y administrados por el Estado, como el Plan Gas, el mercado seguirá ganando flexibilidad y dinamismo. En ese marco, todos los actores debemos trabajar para construir acuerdos que incentiven la inversión, aseguren el abastecimiento y promuevan un desarrollo energético sostenible para la Argentina. 

Desde SAESA reafirmamos nuestro compromiso con la innovación, la transparencia y el equilibrio contractual, pilares fundamentales para un crecimiento sólido y sustentable del mercado del gas. 

Cambio en el Mercado Eléctrico Mayorista

Cambio en el Mercado Eléctrico Mayorista

Cambio en el Mercado Eléctrico Mayorista

Cambio en el Mercado Eléctrico Mayorista

¿Qué significa para tu empresa?

A partir del 1° de noviembre, el sector eléctrico argentino entra en una nueva etapa. Con la Resolución 400/2025, la Secretaría de Energía avanza en la normalización del Mercado Eléctrico Mayorista (MEM).

Esto da la posibilidad de poner en el centro: precios, competencia y contratación libre entre privados del mercado energético. Desde SAESA, sabemos que este paso es necesario para generar una base estable a la matriz energética del país.

Te contamos qué es lo que cambia y cómo te acompañamos desde SAESA para garantizarte decisiones seguras y eficientes.

¿Qué establece la Resolución 400/2025?

La medida habilita un nuevo marco de contratación privada con precios basados en costos reales de generación, incorpora el mercado de potencia y promueve una mayor competencia en la provisión de combustibles para generación.

Traducido a términos prácticos:

  • Se normaliza el MEM.
  • Se recuperan precios basados en señales (
    previamente analizadas) del marco.
  • Se abre la posibilidad para generar /potenciar más tecnologías y esquemas de abastecimientos.
  • Se incentiva la inversión en infraestructura.
  • Se alinean los criterios de descarbonización acorde al sistema actual.

Más claro aún, con esta nueva resolución significa más competencia, más oferta, más inversiones y un sistema eléctrico más sólido.

¿Qué cambia para los Grandes Usuarios?

Las empresas que consumen grandes volúmenes de energía entran en un nuevo esquema comercial con mayor flexibilidad, pero también con más responsabilidad estratégica.

  • Contrato directos con gemeradores: Los grandes usuarios podrán negociar directamente con los generadores de todas las tecnologías disponibles. 
  • Más flexibilidad para GUDIs: Los grandes usuarios distribuidos tendrán periodos de permanencia más breves fuera de la distribuidora y mayor variedad de esquemas de suministro.
  • Mercado de potencia: Se incorpora un componente que será clave: la contratación de potencia firme.


¿Qué cambios pueden suceder en el corto, mediano y largo plazo?

Corto plazo

Mediano y largo plazo

  • Incrementos de precios

  • Mayor volatilidad del mercado spot

  • Necesidad de contratos más sofisticados

  • inversión en generación y transporte

  • Mejor calidad del servicio eléctrico

  • Estabilidad y competitividad energética

¿Cuál es nuestra recomendación?

Como empresa referente en comercialización energética, nuestra sugerencia es clara:

Asegurar energía y potencia mediante contratos de suministro firme cuanto antes.

De nuestro lado, ya desarrollamos distintos modelos contractuales, adaptados a perfiles industriales diversos, para que cada empresa pueda:

  • evitar la volatilidad del mercado spot

  • optimizar costos energéticos

  • cubrir potencia de forma competitiva

  • acceder a esquemas flexibles y escalables

Cada empresa tiene una matriz, una operación y un objetivo de inversión distinto. Estamos entrando en un mercado más competitivo y más profesional, lo que puede significar un momento de orden y aprovechamiento de las oportunidades para las empresas que planifican con antelación.

Si necesitás revisar tu estrategia de contratación o evaluar alternativas firmes, nuestro equipo está disponible para asesorarte.